Consulta tu puntaje gratis. Descubre qué puedes mejorar.

Tómate 2 minutos para obtener tu puntaje de crédito gratis. Sin cargos ocultos, sin afectar tu puntaje.

Ver mi puntaje

Understanding your credit score

Poor (300–579)

Lenders see the most risk in this range, so approvals are limited and the offers that do come through cost more. About 15% of U.S. consumers score here.

This is where building a payment history matters most. Secured cards and credit-builder products like the Kikoff Credit Account report to the bureaus without requiring a score you already have.

Fair (580–669)

Below average, and often called subprime. Some approvals come through, but pricing runs higher and the best card offers stay out of reach.

580 is the number to know if you plan to buy a home. It is the FHA’s threshold for a 3.5% down payment, against 10% down below it.

Good (670–739)

Near average, and the point where most lenders consider you a solid applicant. The national average FICO Score is 714, and 70% of U.S. consumers score 670 or higher.

Mainstream credit is available on competitive terms. Progress from here is slower, and comes from on-time payments and low balances over time.

Very Good (740–799)

Above average, and where the better pricing starts. Mortgage lenders in particular tend to draw their best rate tier at 740.

Your score is doing the work for you here. Keeping utilization low and inquiries rare protects that more than any new account will improve it.

Excellent (800–850)

The top of the scale, which FICO calls “exceptional.” Just under a quarter of U.S. consumers score here, the highest share on record.

Gains above 800 are mostly symbolic, since most lenders price 800 and 850 the same. Holding it is routine: pay on time and keep balances low.

Ranges follow FICO Score 8; VantageScore 4.0 uses the same 300–850 scale with different tiers. Approval examples are typical outcomes, not offers — lenders set their own criteria, and FHA’s 580 and 500 thresholds are HUD floors that many lenders raise to 620 or higher. Score statistics: FICO Score Credit Insights, spring 2026; Experian, September 2025.

Entiende tu puntaje de crédito

Deficiente (300–579)

Los prestamistas ven el mayor riesgo en este rango, así que las aprobaciones son limitadas y las ofertas que sí llegan cuestan más. Cerca del 15% de los consumidores en EE. UU. está aquí.

Aquí es donde más importa construir un historial de pagos. Las tarjetas aseguradas y los productos para construir crédito como la Kikoff Credit Account reportan a los burós sin exigir un puntaje que ya tengas.

Regular (580–669)

Por debajo del promedio, y lo que suele llamarse subprime. Algunas aprobaciones salen adelante, pero los precios son más altos y las mejores ofertas de tarjetas quedan fuera de alcance.

580 es el número que hay que conocer si piensas comprar casa. Es el umbral de la FHA para un enganche del 3.5%, frente al 10% por debajo de ese puntaje.

Bueno (670–739)

Cerca del promedio, y el punto en el que la mayoría de los prestamistas te considera un solicitante sólido. El FICO Score promedio a nivel nacional es de 714, y el 70% de los consumidores en EE. UU. tiene 670 o más.

El crédito convencional está disponible en términos competitivos. A partir de aquí el avance es más lento, y viene de pagos puntuales y saldos bajos con el tiempo.

Muy bueno (740–799)

Por encima del promedio, y donde empiezan las mejores tasas. Los prestamistas hipotecarios en particular suelen fijar su mejor nivel de tasa en 740.

Aquí tu puntaje trabaja a tu favor. Mantener bajo el uso de crédito y hacer pocas consultas lo protege más de lo que cualquier cuenta nueva lo mejoraría.

Excelente (800–850)

La cima de la escala, que FICO llama “excepcional”. Poco menos de una cuarta parte de los consumidores en EE. UU. está aquí, la proporción más alta registrada.

Subir por encima de 800 es sobre todo simbólico, ya que la mayoría de los prestamistas cobra igual con 800 que con 850. Mantenerlo es rutina: paga a tiempo y conserva saldos bajos.

Los rangos siguen el FICO Score 8; VantageScore 4.0 usa la misma escala de 300 a 850 con niveles distintos. Los ejemplos de aprobación son resultados típicos, no ofertas: cada prestamista fija sus propios criterios, y los umbrales de 580 y 500 de la FHA son mínimos de HUD que muchos prestamistas suben a 620 o más. Estadísticas de puntajes: FICO Score Credit Insights, primavera de 2026; Experian, septiembre de 2025.

Obtén tu puntaje de crédito gratis, sin revisión de crédito:
Los servicios de Kikoff pueden generar comisiones bancarias cuando se realizan cargos a las cuentas de los clientes. Los bancos pueden cobrar comisiones por fondos insuficientes, sobregiros u otros cargos. Las tarjetas de crédito también pueden generar intereses. Kikoff no se hace responsable de ninguna comisión bancaria. Las tarjetas de crédito garantizadas de la competencia se refieren a tarjetas de crédito garantizadas distintas a las de Kikoff.

¿Qué factores conforman tu puntaje de crédito?

  • Payment history, about 35%
  • Credit utilization, about 30%
  • Account age, about 15%
  • Credit mix, about 10%
  • New credit, about 10%

Payment history

Whether you’ve paid your credit accounts on time. It’s the largest piece of your score, and it looks at your whole reported record, including on-time payments, any late ones, how late they were and how recently they happened.

How Kikoff helps

The Kikoff Credit Account reports a payment to Equifax, Experian and TransUnion every month, so each on-time payment adds to the history lenders look at.1

Sign up

Credit utilization

How much of your available credit you’re using (your balances measured against your limits). Lower is generally better, and carrying high balances can weigh on your score even when you pay every bill on time.

How Kikoff helps

The Kikoff Credit Account is designed to sit at low utilization on its own line. Your overall ratio still depends on your other accounts.1

Sign up

Account age

How long you’ve been using credit. This takes in the age of your oldest account, your newest one, and the average across all of them. A longer track record generally counts in your favor.

How Kikoff helps

Opening any account lowers your average age at first. The Kikoff Credit Account has no set end date, so the longer you keep it open, the more it works for that average.1

Sign up

Credit mix

The range of credit types on your report, including revolving accounts like credit cards and lines of credit, and installment accounts like auto, student or home loans. Handling more than one type can work in your favor.

How Kikoff helps

The Kikoff Credit Account adds a revolving line to your report, which can help your mix if you already have other types of credit on it.1

Sign up

New credit

How much credit you’ve opened or applied for lately. Applications usually add a hard inquiry to your report, and several in a short stretch can hold your score back for a while.

How Kikoff helps

Kikoff doesn't run a credit check, so opening an account won't add a hard inquiry to your report. The account will still show up as new credit.

Sign up

Factor weights are FICO’s published approximations for the general population and are not exact. The labels above are plain-language versions of FICO’s categories, and VantageScore weights these factors differently. Source: myFICO, “What’s in my FICO® Scores?”, accessed August 5, 2026.

1 Refers to the Kikoff Credit Account. Pricing, approval requirements, tradeline scope and late-payment terms apply — see Kikoff’s disclosures. Individual results depend on your own credit profile, and Kikoff does not guarantee any particular score change. This section is for informational purposes only and does not constitute financial, legal or tax advice.

  • Historial de pagos, alrededor del 35%
  • Uso del crédito, alrededor del 30%
  • Antigüedad de las cuentas, alrededor del 15%
  • Combinación de créditos, alrededor del 10%
  • Crédito nuevo, alrededor del 10%

Historial de pagos

Si has pagado tus cuentas de crédito a tiempo. Es la parte más grande de tu puntaje, y toma en cuenta todo tu historial reportado: los pagos puntuales, los atrasos, qué tan atrasados fueron y qué tan recientes son.

Cómo ayuda Kikoff

La Kikoff Credit Account reporta un pago a Equifax, Experian y TransUnion cada mes, así que cada pago puntual suma al historial que revisan los prestamistas.1

Regístrate

Uso del crédito

Cuánto de tu crédito disponible estás usando (tus saldos frente a tus límites). En general, mientras más bajo, mejor, y mantener saldos altos puede afectar tu puntaje aunque pagues todo a tiempo.

Cómo ayuda Kikoff

La Kikoff Credit Account está diseñada para mantener un uso bajo en su propia línea. Tu porcentaje general sigue dependiendo de tus otras cuentas.1

Regístrate

Antigüedad de las cuentas

Cuánto tiempo llevas usando crédito. Toma en cuenta la antigüedad de tu cuenta más vieja, la más nueva y el promedio de todas. Un historial más largo suele contar a tu favor.

Cómo ayuda Kikoff

Abrir cualquier cuenta baja tu antigüedad promedio al principio. La Kikoff Credit Account no tiene fecha de término, así que mientras más tiempo la mantengas abierta, más aporta a ese promedio.1

Regístrate

Combinación de créditos

La variedad de tipos de crédito en tu reporte, incluidas las cuentas revolventes como tarjetas y líneas de crédito, y las cuentas a plazos como préstamos de auto, estudiantiles o hipotecarios. Manejar más de un tipo puede jugar a tu favor.

Cómo ayuda Kikoff

La Kikoff Credit Account agrega una línea revolvente a tu reporte, lo que puede ayudar a tu combinación si ya tienes otros tipos de crédito en él.1

Regístrate

Crédito nuevo

Cuánto crédito has abierto o solicitado últimamente. Las solicitudes suelen agregar una consulta dura a tu reporte, y varias en poco tiempo pueden frenar tu puntaje por un rato.

Cómo ayuda Kikoff

Kikoff no hace una verificación de crédito, así que abrir una cuenta no agrega una consulta dura a tu reporte. La cuenta sí aparecerá como crédito nuevo.

Regístrate

Los pesos de los factores son las aproximaciones publicadas por FICO para la población general y no son exactos. Las etiquetas de arriba son versiones en lenguaje sencillo de las categorías de FICO, y VantageScore pondera estos factores de forma distinta. Fuente: myFICO, “What’s in my FICO® Scores?”, consultado el 5 de agosto de 2026.

1 Se refiere a la Kikoff Credit Account. Aplican precios, requisitos de aprobación, alcance de la línea reportada y términos por pagos atrasados: consulta las divulgaciones de Kikoff. Los resultados individuales dependen de tu propio perfil de crédito, y Kikoff no garantiza ningún cambio de puntaje en particular. Esta sección es solo para fines informativos y no constituye asesoría financiera, legal ni fiscal.

Obtén tu puntaje de crédito gratis, sin revisión de crédito:
Los servicios de Kikoff pueden generar comisiones bancarias cuando se realizan cargos a las cuentas de los clientes. Los bancos pueden cobrar comisiones por fondos insuficientes, sobregiros u otros cargos. Las tarjetas de crédito también pueden generar intereses. Kikoff no se hace responsable de ninguna comisión bancaria. Las tarjetas de crédito garantizadas de la competencia se refieren a tarjetas de crédito garantizadas distintas a las de Kikoff.

Esto es lo que puedes conseguir con un buen puntaje de crédito

Los planes Kikoff¹ se reportan a las tres agencias de crédito, lo que puede ayudar a mejorar tu historial de pagos, tu utilización, y la antigüedad de tus cuentas.

Mejores tarjetas de crédito

Puedes calificar para tarjetas con límites más altos, con cash back o recompensas de viaje, y sin depósito de garantía ni cuota anual.

Tasas de interés más bajas

La misma hipoteca o el mismo préstamo de auto te cuestan menos. Una tasa más baja significa un pago mensual menor y miles de dólares menos en intereses durante la vida del préstamo.

Más probabilidades de aprobación

Se aprueban más solicitudes (apartamentos, préstamos de auto, planes de celular) y menos terminan pidiéndote un depósito o un codeudor.

¿Qué es un puntaje de crédito VantageScore?

El puntaje gratuito que obtendrás de Kikoff es un VantageScore, uno de los varios puntajes de crédito que tienes. Es el puntaje que utilizan la mayoría de los servicios gratuitos y fue creado por las mismas tres agencias de crédito que mantienen tu reporte de crédito.

Si no coincide con un puntaje que hayas visto en otro lugar, es normal. Los diferentes puntajes utilizan cálculos ligeramente distintos. Todos miden lo mismo: qué tan probable es que pagues lo que pides prestado.

Más formas de subir tu puntaje, todo en un solo lugar.

Los servicios de Kikoff pueden generar comisiones bancarias cuando se realizan cargos a las cuentas de los clientes. Los bancos pueden cobrar comisiones por fondos insuficientes, sobregiros u otros cargos. Las tarjetas de crédito también pueden generar intereses. Kikoff no se hace responsable de ninguna comisión bancaria. Las tarjetas de crédito garantizadas de la competencia se refieren a tarjetas de crédito garantizadas distintas a las de Kikoff.
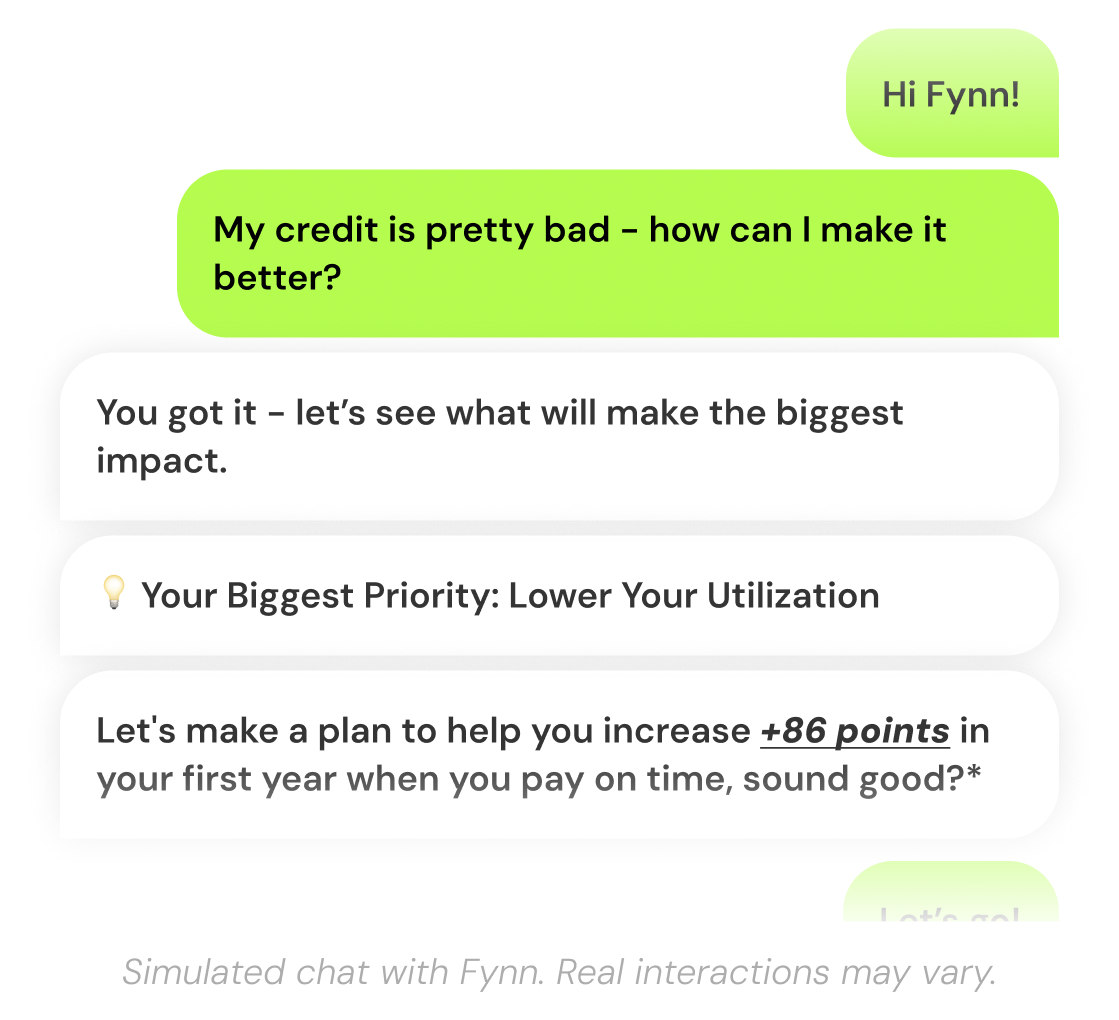
Fynn – Coach financiero
Haz seguimiento a los cambios en tu crédito, recibe reportes mensuales de las tres agencias y descubre consejos para mejorar tu crédito y entender los factores clave.
Más información
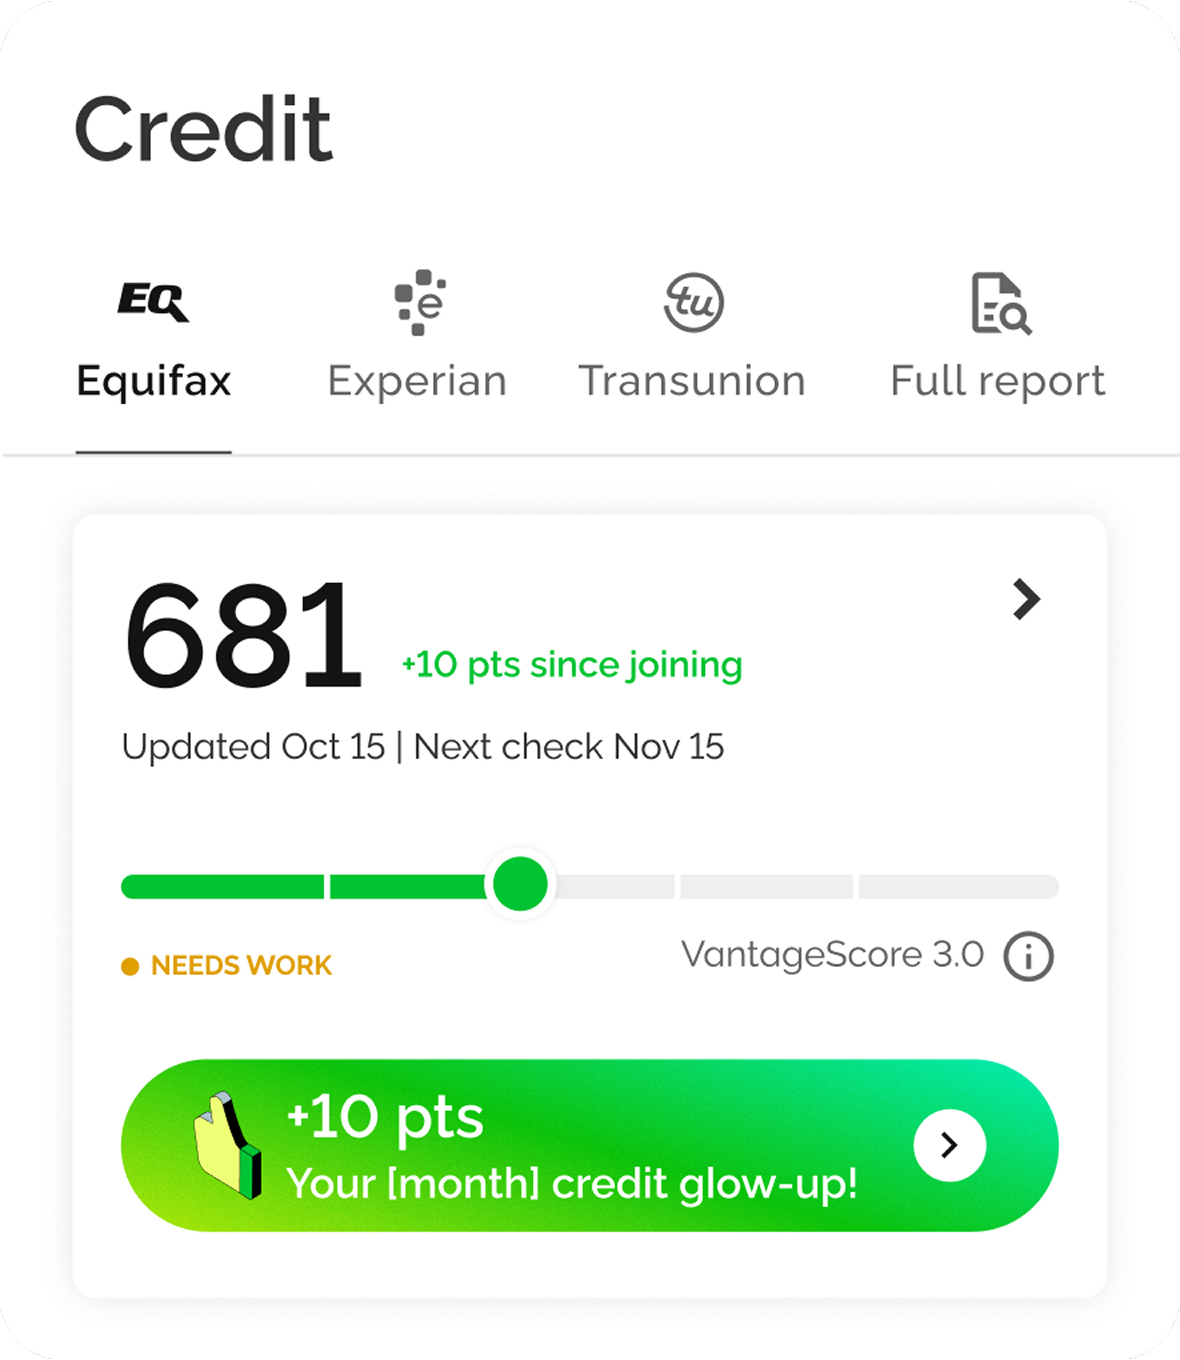
Monitoreo de crédito
Monitorea los cambios en tu crédito, obtén reportes mensuales de las tres agencias de crédito, descubre consejos para mejorar tu historial y comprende los factores clave que influyen en tu calificación crediticia.
Más información
Más información
Reporte de Renta
Obtén crédito por la renta que ya pagas. Reportaremos tus pagos de renta exitosos a Equifax. Reporta hasta 2 años de pagos anteriores con una tarifa única de $50.
Más información
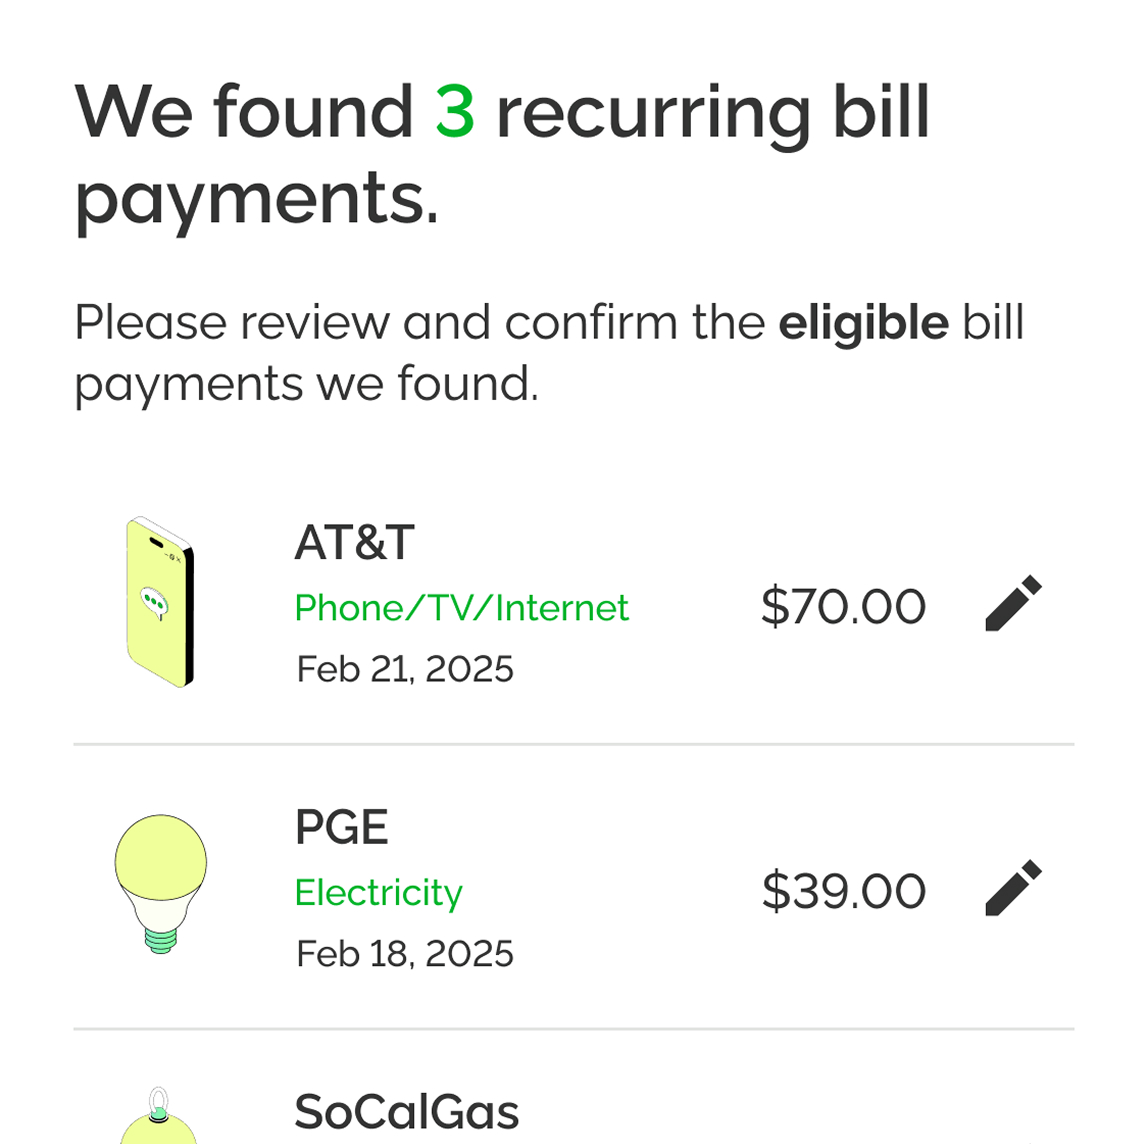
Reporte de Servicios
Pon tus servicios mensuales a trabajar para ti. Reportaremos tus pagos de teléfono, luz, gas natural y agua a TransUnion cada mes. Esto puede ayudarte a construir crédito aún más rápido — y no reportamos pagos tardíos.
Para usuarios Premium y Ultimate.
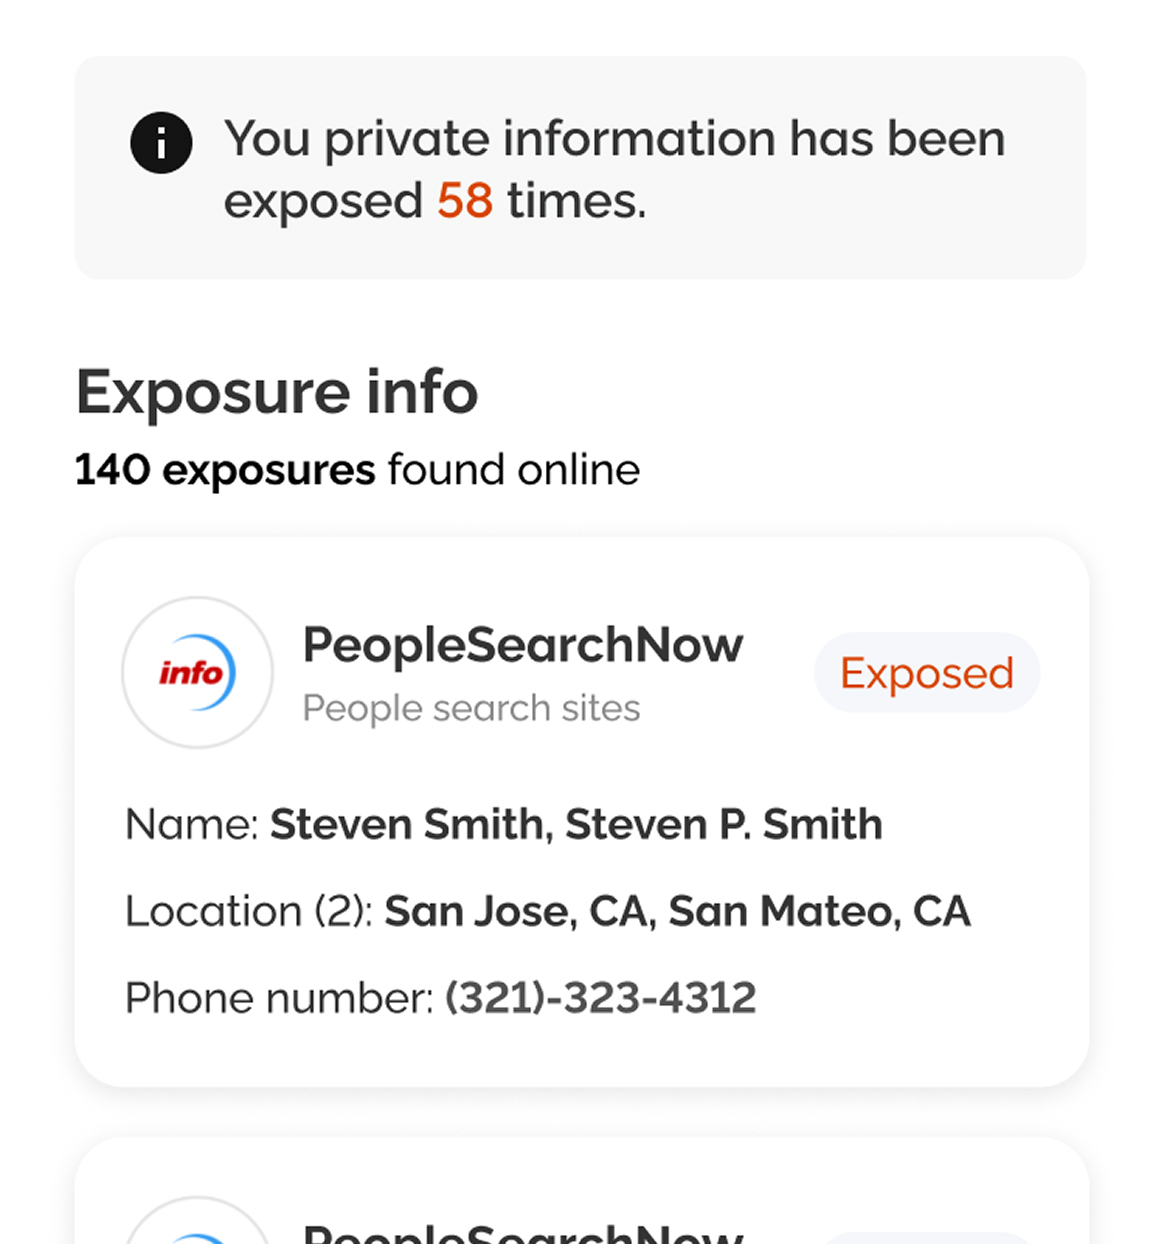
Protección de Privacidad
¿Cansado de las llamadas spam? Elimina tu información personal de corredores de datos y revendedores de información. Kikoff monitorea constantemente la web para detectar nuevas exposiciones y proteger tu privacidad.
Para usuarios Ultimate.

Confiado y amado por nuestros clientes

Cada vez que estaba comprobando mi crédito, los puntos apenas se iban acumulando. Mi crédito ha mejorado 156 puntos con Kikoff.

Marquita
Oakland (California)

Estaba listo para limpiar mi crédito pero no tenía un montón de opciones. Kikoff trabajó y aún no sé cómo. Hasta 700 después de un año.

Sammy
Detroit (MI)

no pude conseguir un auto para salvar mi vida n Kikoff me ayudó a conseguir de 545 a como 6 algo en como 2 meses. def funcionó para mi!!!! gracias yoouuuuuu ⭐️⭐️⭐️⭐️⭐️

Lila
Atlanta (Georgia)

Mi crédito fue en los 400s... Ni siquiera sabía que el crédito podría ir tan bajo. Ahora es en los 600s. Ni siquiera lo pienses, solo regístrate.

Keshawn
Oakland (California)
Aparece en:

¿Tienes preguntas?

No se encontraron elementos.

Obtén tu puntaje de crédito gratis

Sin cargos ocultos, sin impacto en tu puntaje.
Los servicios de Kikoff pueden generar comisiones bancarias cuando se realizan cargos a las cuentas de los clientes. Los bancos pueden cobrar comisiones por fondos insuficientes, sobregiros u otros cargos. Las tarjetas de crédito también pueden generar intereses. Kikoff no es responsable de ninguna comisión bancaria. Las tarjetas de crédito garantizadas de la competencia se refieren a tarjetas de crédito garantizadas distintas a las de Kikoff.

Conoce más sobre tu puntaje